전세 사기 뉴스를 볼 때마다 남 일 같지 않지만, 막상 계약을 앞두면 무엇부터 확인해야 할지 막막하다. 공인중개사 말만 믿기보다 아래 순서로 직접 확인하면 위험 신호를 대부분 걸러낼 수 있다.
11단계 — 등기부등본으로 집주인과 근저당을 확인한다
계약서에 도장을 찍기 전, 반드시 대법원 인터넷등기소에서 등기부등본을 직접 열람한다. 계약하려는 상대가 실제 등기부상 소유자와 같은 사람인지, 근저당이나 압류가 잡혀 있지는 않은지 확인해야 한다. 근저당 채권최고액이 매매가에 육박한다면 위험 신호다. 계약 당일에도 한 번 더 열람해 그 사이 변동이 없었는지 확인하는 게 안전하다.
22단계 — 실거래가로 전세가율을 따져본다
국토교통부 실거래가공개시스템 등에서 같은 단지·비슷한 면적의 거래 사례와 최근 시세를 확인한다. 전세가율만으로 안전 여부를 단정할 수는 없다. 예상 매매가격이 낮아지거나 경매 과정에서 가격이 더 떨어질 수 있고, 나보다 먼저 변제받는 근저당·세금·다른 임차인의 보증금이 있으면 회수 가능 금액이 줄어든다. 보증금과 선순위 채권을 합쳐 보수적으로 비교하고, 다가구주택은 다른 세입자의 보증금도 확인해야 한다.
33단계 — 계약 직후 전입신고와 확정일자를 미룰 이유가 없다
실제로 입주한 뒤 전입신고를 하고, 임대차계약서에 확정일자를 받는다. 임차인의 대항력은 주택 인도와 주민등록 등 법정 요건을 갖춘 다음 날부터 발생하며, 우선변제권은 대항요건과 확정일자를 함께 갖춰야 한다. 계약 당일 처리하더라도 효력 발생 시점과 권리 순위가 자동으로 보장되는 것은 아니므로 입주·신고 시각과 등기부 변동을 함께 살핀다.
44단계 — 그래도 불안하면 HUG 전세보증금반환보증
주택도시보증공사(HUG)의 전세보증금반환보증은 임대인이 계약 종료 후 보증금을 돌려주지 못할 때 약관과 보증서의 조건에 따라 반환을 책임지는 상품이다. 신규 계약은 원칙적으로 잔금 지급일과 전입신고일 중 늦은 날부터 계약기간의 절반이 지나기 전에 신청해야 하며, 갱신 계약은 별도 기준이 적용된다. 주택 종류·가격·선순위 채권·보증금 한도 등 심사를 통과해야 하고, 가입했다고 만기일에 자동 입금되는 것은 아니다. 신청 가능 여부와 사고 통지·이행 청구 요건을 HUG에서 확인한다.
55단계 — 계약 자체를 더 안전하게 하고 싶다면
공인중개사가 부동산거래 전자계약시스템을 이용하면 전자서명으로 계약할 수 있다. 전자계약은 신고·확정일자 처리와 연계되지만 계약 유형과 신고 대상 여부에 따라 처리 방식이 다를 수 있으므로 계약 완료 화면과 계약서에 표시된 신고·확정일자 정보를 확인한다. 전자계약을 했다는 사실만으로 대항력이나 보증 가입이 자동으로 확보되는 것은 아니다.
66단계 — 이미 분쟁이 생겼다면
보증금을 돌려받지 못하거나 수선·계약갱신 문제로 다툼이 생겼다면 주택임대차분쟁조정위원회의 조정 대상과 수수료, 상대방 참여 요건을 확인한다. 조정은 소송과 다른 절차이며, 신청했다고 상대방이 반드시 합의하거나 보증금을 바로 돌려주는 것은 아니다.
이 글에서 언급한 서비스
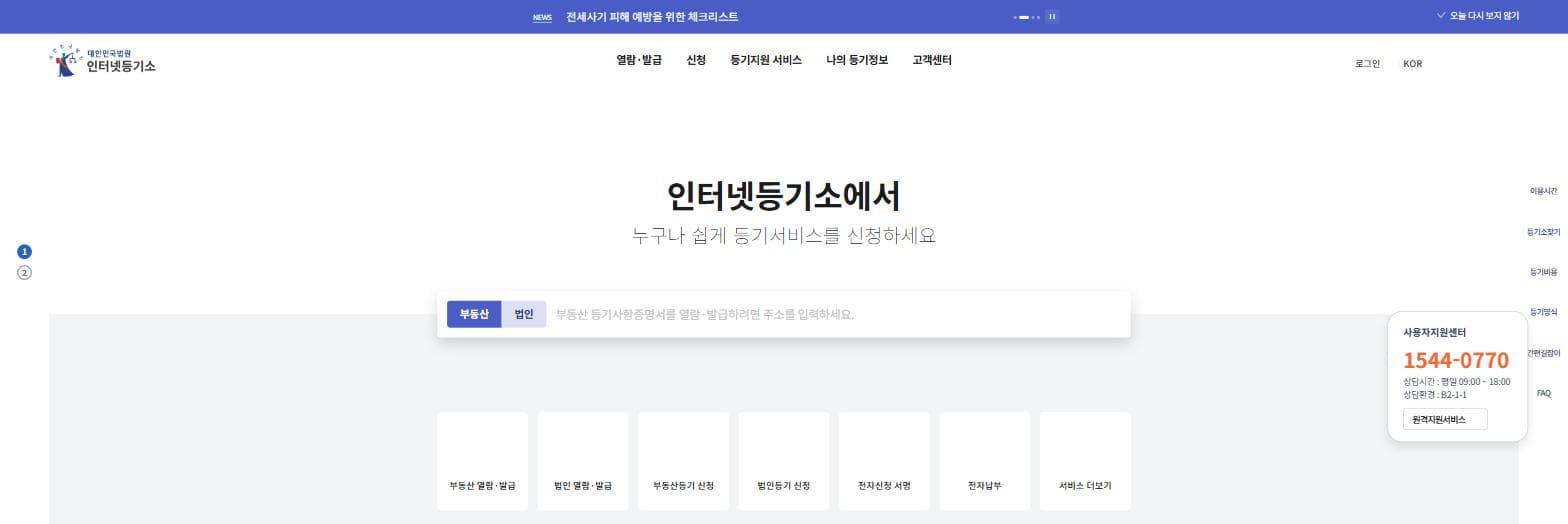
인터넷등기소
부동산·법인 등기부등본을 방문 없이 온라인으로 열람하고 발급받는 대법원 공식 서비스
평일 07:00~23:00, 주말·공휴일 09:00~21:00
운영 주체 · 대법원
비용 · 유료
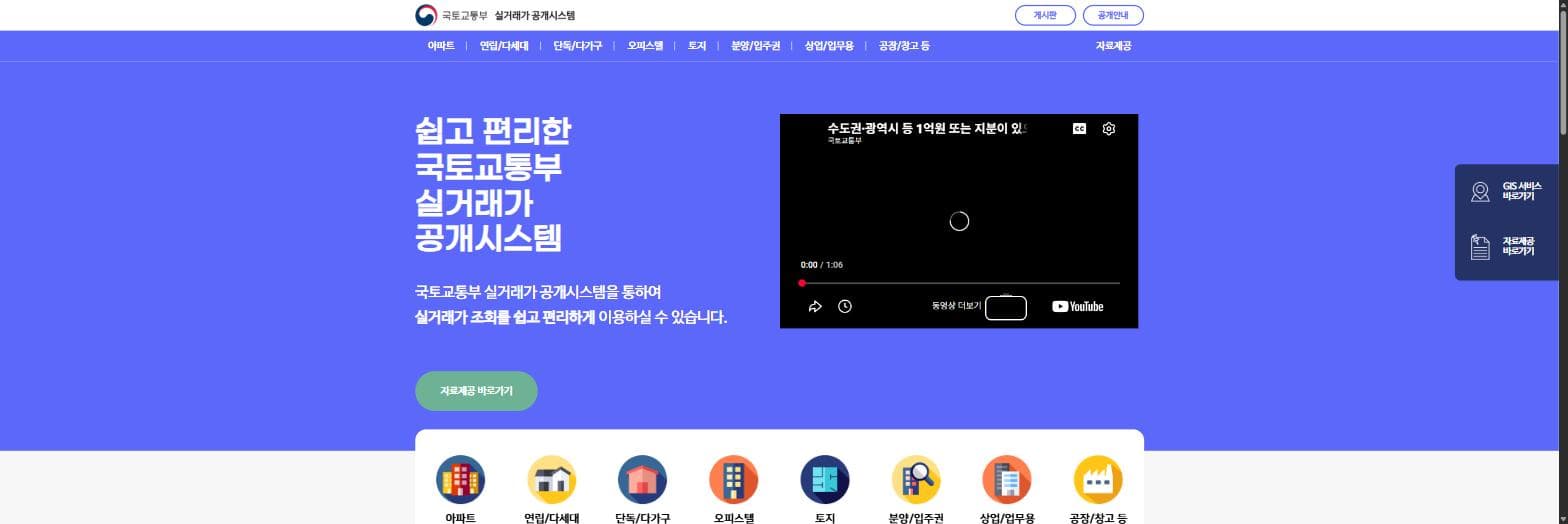
국토교통부 실거래가공개시스템
아파트·주택·토지 등 실제 거래된 가격을 지역별로 무료 조회할 수 있는 국토교통부 공식 시스템
24시간
운영 주체 · 국토교통부
비용 · 무료
HUG 전세보증금반환보증
집주인이 전세금을 돌려주지 않을 때 주택도시보증공사가 대신 지급해주는 전세 사기 예방 보증상품
평일 09:00~18:00
운영 주체 · 주택도시보증공사(HUG)
비용 · 유료
부동산거래 전자계약시스템
매매·전월세 계약서를 종이와 도장 없이 전자서명으로 작성하고 실거래 신고까지 자동으로 처리하는 국토교통부 서비스
24시간(고객센터 평일 09:00~18:00)
운영 주체 · 국토교통부
비용 · 무료
주택임대차분쟁조정위원회
전세·월세 등 임대차 분쟁을 소송 없이 무료로 조정해주는 대한법률구조공단 운영 위원회
평일 09:00~18:00
운영 주체 · 대한법률구조공단
비용 · 무료